通信行业深度报告 5G通信设备销售市场分析与展望
1. 引言
自2019年5G商用元年以来,全球5G网络建设进入快车道,5G通信设备市场迎来爆发式增长。通信设备作为5G网络的基础设施,其销售情况直接反映了5G产业的成熟度与未来潜力。本报告将从市场规模、竞争格局、驱动因素、挑战以及未来趋势等维度,对5G通信设备销售进行深度分析。
2. 5G通信设备市场概述
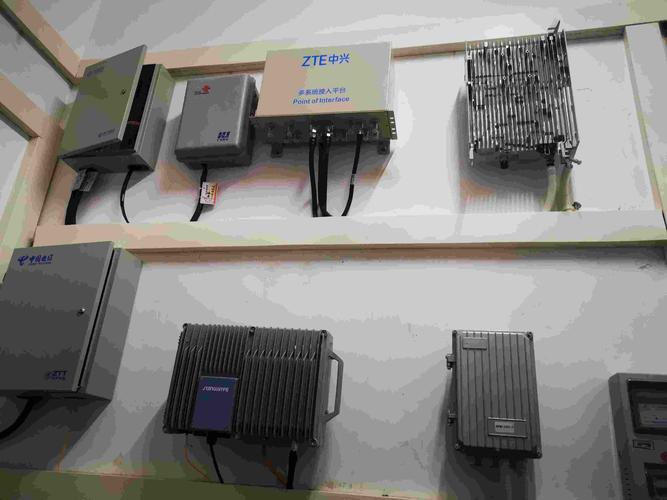
5G通信设备主要包括基站设备(AAU、BBU)、核心网设备、传输设备、天线、光模块、射频器件等。其中,基站设备是5G投资的核心,占据整体资本开支的60%以上。根据行业数据,2020-2023年全球5G基站出货量持续攀升,2023年全球5G基站累计出货量超过500万个,中国占比超过60%。
主要设备商包括华为、爱立信、诺基亚、中兴通讯、三星等。受地缘政治影响,部分西方市场对中国设备商实施限制,但华为、中兴凭借成本和技术优势,仍在新兴市场占据主导地位。
3. 市场规模与销售数据
3.1 全球市场
2023年全球5G通信设备市场规模约为1200亿美元,同比下降约5%,主要由于部分市场5G建设进入中后期,投资节奏放缓。但预计2024-2026年将保持3%-5%的年复合增长率,到2026年市场规模有望达到1350亿美元。
3.2 中国市场
中国是全球最大的5G通信设备市场。截至2024年6月,中国累计建成5G基站超过380万个,占全球60%以上。2023年三大运营商5G资本开支合计约1800亿元人民币,其中设备采购占比约70%。2024年资本开支预计小幅下降至1700亿元,但设备投资结构向5G-A(5.5G)和核心网云化倾斜。
3.3 区域差异
- 北美:5G建设主要完成,设备销售以替换和升级为主,爱立信、诺基亚、三星占据主要份额,华为基本退出。
- 欧洲:发展不均衡,西欧地区5G覆盖较好,东欧及部分国家仍在推进,华为、爱立信、诺基亚竞争激烈。
- 亚太(除中国):韩国、日本、澳大利亚等5G渗透率较高,东南亚、印度等成为新增长点,华为、中兴、三星、诺基亚均有布局。
- 中东及非洲:5G建设起步,华为、中兴凭借性价比优势获得较多订单。
4. 竞争格局与主要设备商分析
4.1 华为
尽管受到美国制裁,华为在5G基站领域仍保持全球第一的市场份额(约30%)。其优势在于端到端解决方案、成本控制以及在中国市场的绝对主导。2023年华为运营商业务收入约2840亿元,其中5G设备贡献显著。
4.2 爱立信
爱立信在全球市场排名第二,份额约25%,在北美、欧洲市场表现强劲。爱立信注重5G核心网和云原生技术,2023年网络业务收入约160亿美元。
4.3 诺基亚
诺基亚份额约15%,在北美、欧洲和部分亚太市场有稳固地位。2023年移动网络业务收入约100亿欧元。
4.4 中兴通讯
中兴通讯份额约12%,主要市场在中国及新兴国家市场。2023年运营商网络收入约800亿元人民币,5G基站发货量全球第二。
4.5 三星
三星在韩国、北美市场表现突出,份额约8%,并积极拓展日本、印度市场。
一些新兴设备商如Parallel Wireless、Mavenir等专注于Open RAN领域,试图打破传统设备商格局,但尚未形成规模销售。
5. 销售驱动因素
- 政策支持:各国政府将5G视为数字经济的基石,出台频谱分配、税收优惠等政策。中国“十四五”规划明确提出加快5G网络规模化部署。
- 流量增长:移动数据流量持续增长,4G网络容量受限,5G建网需求迫切。
- 行业应用:5G在工业互联网、车联网、智慧医疗等领域的应用逐步落地,带动网络切片、边缘计算等设备需求。
- 5G-A演进:5.5G技术标准冻结,运营商开始试点部署,将带来新一轮设备升级销售。
- 成本下降:芯片、器件成本下降,设备价格逐渐亲民,加速网络部署。
6. 面临的挑战
- 地缘政治风险:美国对华为、中兴的制裁持续,影响其全球销售。
- 投资回报压力:运营商5G投资巨大,但收入增长缓慢,部分市场资本开支收缩。
- 技术复杂度:5G设备功耗高、部署密度大,运维成本高。
- 供应链风险:芯片短缺、原材料涨价等影响设备交付和成本。
- 竞争加剧:Open RAN等新技术可能改变竞争格局,挤压传统设备商利润。
7. 未来趋势与展望
- 5G-A商用启动:2024-2025年,5G-A将在中国、中东、欧洲等地率先商用,带动新一轮设备销售,尤其是Massive MIMO、毫米波设备。
- Open RAN崛起:预计到2027年,Open RAN将占5G设备市场的15%以上,推动设备商向软件化、云化转型。
- 绿色节能:设备商推出更低功耗的基站,帮助运营商降低OPEX,成为销售新卖点。
- 行业专网:5G专网需求增长,设备商将提供定制化、轻量化核心网设备,销售模式从To C转向To B。
- 6G预研:虽然6G商用尚早,但设备商已启动6G技术研发,未来将逐步取代5G设备。
5G通信设备销售短期面临调整,但长期在5G-A、行业应用和新兴市场驱动下仍具增长空间。设备商需加强技术创新、降低成本,并灵活应对地缘政治风险,以保持竞争力。
8. 结论
5G通信设备销售是通信行业的核心环节,当前市场由华为、爱立信、诺基亚、中兴、三星等主导。2024-2026年,市场将进入平稳增长期,5G-A和行业专网成为新的销售驱动力。地缘政治、投资回报和供应链挑战不容忽视。建议设备商加大研发投入,拓展新兴市场,并探索Open RAN等新机会,以在变革中赢得先机。
如若转载,请注明出处:http://www.gzlingyuntx.com/product/26.html
更新时间:2026-10-24 05:59:39